La aprobación de la Ley 2/2026, de 29 de julio, va a permitir que unos 100.000 mutualistas alternativos puedan afiliarse voluntariamente al Régimen Especial de Trabajadores Autónomos (en adelante, RETA) mediante el traspaso de los fondos que tengan acumulados en sus mutualidades.
Este proceso, que se denomina «pasarela», abre una vía para que aquellos mutualistas alternativos que consideren que su situación como pensionistas va a mejorar al pasarse al RETA, puedan hacerlo.
También conviene resaltar que la Ley ha dejado abiertos muchos elementos que no se conocerán hasta la aprobación del Reglamento, que tendría que estar en el BOE a principios de noviembre de 2026.
De todas formas, la Ley da bastantes pistas para que se pueda hacer un primer balance de cómo va a afectar a los mutualistas alternativos.
Un poco de historia de los “mutualistas alternativos”
Para entender bien la redacción de la ley, creemos que es necesario hacer una rápida revisión de la historia de los mutualistas y de las mutualidades de previsión social.
En primer lugar, conviene aclarar a qué nos referimos con la denominación de mutualistas alternativos: son los profesionales liberales que, para el ejercicio por cuenta propia de su profesión, necesitan estar inscritos en un colegio profesional y que, en algún momento, han hecho aportaciones a su mutualidad, considerada esta como alternativa al RETA.
Este colectivo no pudo incorporarse al RETA tras la primera redacción del Decreto 2530/1970, por no estar afiliados obligatoriamente a la Organización Sindical de la época.
En 1980 (Real Decreto 2504/1980), se permitió su inclusión en el RETA, pero algunos colegios profesionales optaron por la afiliación a mutualidades de previsión social, configurándose estas como obligatorias para sus colegiados.
La Ley 30/1995 introdujo un cambio importante, ya que el encuadramiento en el RETA pasó de ser voluntario y colectivo a obligatorio e individual. No obstante, hubo alguna excepción; en particular la que nos interesa aquí es la de los profesionales cuyo colegio profesional tuviera establecida y constituida, antes del 10 de noviembre de 1995, una mutualidad de previsión obligatoria. A ellos se les permitió optar por el alta en el citado régimen, o por la incorporación a la mutualidad que tuviera establecida el colegio profesional respectivo como alternativa al citado régimen, quedando, por tanto, fuera del RETA.
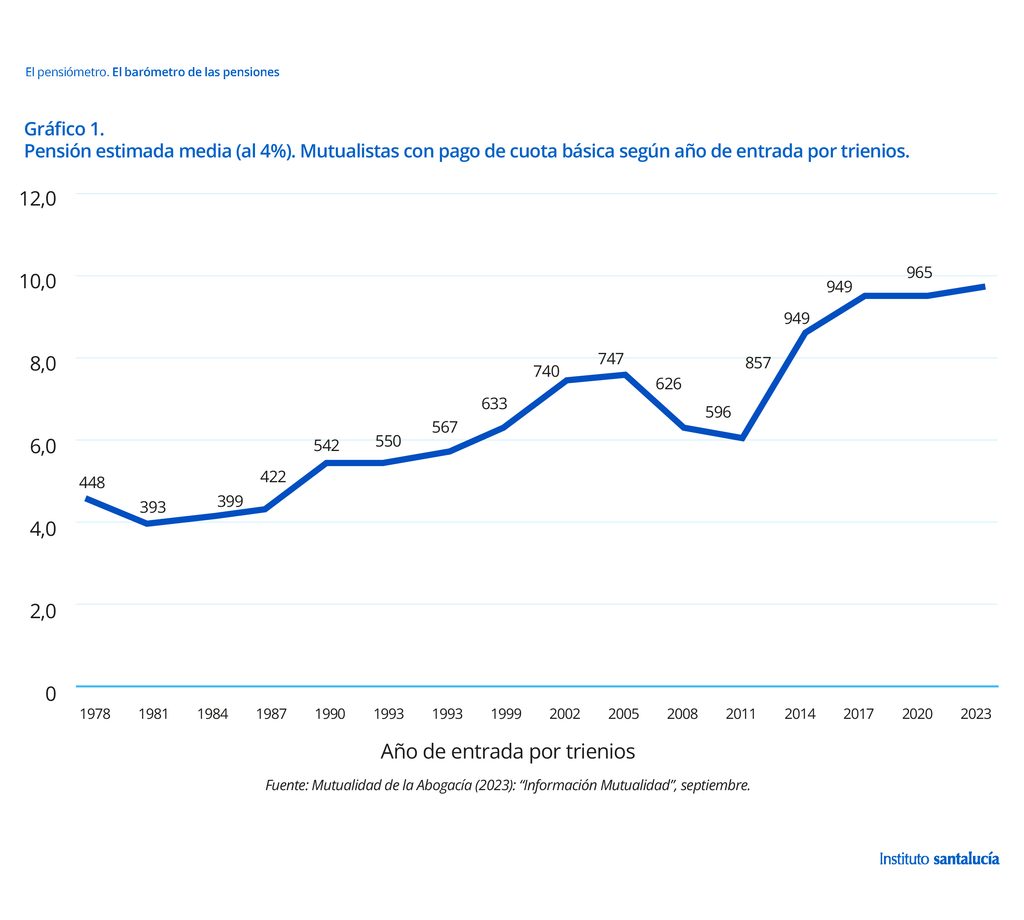
El motivo principal de que los mutualistas alternativos hayan negociado la aprobación de una “pasarela” es por la baja cuantía de las pensiones que estaban empezando a recibir de las mutualidades, como se puede ver en el Gráfico 1, donde, por ejemplo, la pensión media estimada de los mutualistas alternativos de la abogacía que entraron en 1981 y 1984 no llega a 400 euros.
Elementos relevantes de la “pasarela”
La «pasarela» aprobada permite solicitar la transferencia voluntaria al sistema de la Seguridad Social de los derechos económicos acumulados, en una o varias mutualidades, y que se derivan de las aportaciones realizadas por el mutualista para cumplir con la función alternativa al RETA. Dicha transferencia implica el encuadramiento obligatorio e irreversible en el RETA y estará exenta de tributación por cualquiera de las operaciones económicas derivadas de la misma.
Desde la entrada en vigor del Reglamento, tienen un plazo de un año para su integración en el RETA; pero explícitamente se excluye a aquellos que tengan la condición de pensionistas[1], tanto del Régimen Público como de las Mutualidades alternativas, salvo cuando se trate de una pensión de viudedad. En el caso de que se tome la decisión de pasar de la mutualidad al RETA, el fondo acumulado en las mutualidades se convierte en periodos reconocidos como cotizados al RETA. Para su determinación, se deberá tener en cuenta la base mínima de cotización que habría correspondido al trabajador de haber estado incluido en el RETA en cada periodo, aplicando a dicha base mínima un coeficiente de mejora (factor de conversión en la terminología de Devesa, Encinas y Meneu, 2024) , cuyo valor estará comprendido entre 0,67 y 0,87 (ambos inclusive), a fin de tener en cuenta las contingencias excluidas.
La denominación de “coeficiente de mejora” es algo confusa porque parece que cuanto más alto sea mejor será para el mutualista; sin embargo, es justamente lo contrario, porque un coeficiente de 0,87 supone que el 87% de las cotizaciones en el RETA se han destinado a jubilación, por lo que ahora los mutualistas tendrían que desembolsar un 87% de la cotización de cada periodo para que se le reconozca como periodo cotizado al RETA. Dicho de otra forma, se está suponiendo que solo se destina un 13% de las cotizaciones a prestaciones distintas a la jubilación.
¿Cuál es el coeficiente que se debería aplicar? Según Devesa, Encinas y Meneu (2024) se debería aplicar un coeficiente de 0,5684, y la justificación es que este es el porcentaje que supone el gasto en pensiones de jubilación respecto al gasto total en pensiones , que es un método que se ha empleado en varios trabajos de los autores, para subsanar el hecho de que no existe un porcentaje de las cotizaciones legalmente asignado para la prestación de jubilación.
Ahondando más en el tema y cambiando el enfoque, se puede afirmar que las cuotas que entregan los mutualistas alternativos a la mutualidad se utilizan, de forma general, para tres fines: primero, hacer frente a los gastos de la mutualidad; segundo, para pagar las primas de los diferentes seguros que ofrecen la mutualidad; y tercero, para constituir un Fondo para la jubilación con el resto de la cuota no empleada. Esto implica que, independientemente de las cuotas pagadas a la mutualidad, lo relevante para el proceso de traslado al RETA es la cuantía del Fondo Acumulado destinado a la jubilación que esté disponible en el momento del traspaso.
Por otro lado, también se ha aprobado la denominada Regla 1 por 1, de tal forma que por cada año cotizado en la mutualidad se reconoce un año cotizado en el RETA, pero, solo a efectos del cálculo del porcentaje por años cotizados que se aplicará sobre la base reguladora para calcular la pensión inicial. Además, esta regla solo se aplicará a aquellos mutualistas que iniciaron su actividad profesional en la mutualidad antes del 10 de noviembre de 1995 o que tengan 52 años o más a 31 de diciembre de 2026. Por lo tanto, hay una doble discriminación, por un lado según la edad y por otro, según el inicio de la actividad profesional.
El último elemento por destacar, y que deberá recoger el futuro Reglamento, es cómo se van a valorar las cotizaciones correspondientes a jubilación que tendrían que haberse abonado al RETA. Lo lógico sería tener en cuenta la inflación, mediante la variación del IPC general, para hacer comparables pagos realizados en diferentes momentos del tiempo (que podrían llegar a diferencias de más de 30 años), esto es equivalente a decir que se toman los valores en términos reales; pero también es posible que se tomen las cuantías en términos nominales, lo cual no tiene mucho sentido desde el punto de vista económico porque se estarían sumando cuotas de años diferentes por su valor nominal y, por tanto, sin ningún ajuste financiero.
A continuación, en la tabla 1 se muestra cuál es el número de años que debería reconocerse como cotizados para la contingencia de jubilación por la base mínima en el RETA, en función del Fondo entregado a la Seguridad Social, teniendo en cuenta diferentes valores de coeficiente de mejora y opciones de capitalización de las aportaciones con el IPC o sin él. En la primera fila de valores se muestra cuál es el Fondo que habría que entregar en caso de que se eligiera un método equivalente a lo aportado por los afiliados al RETA, es decir, teniendo en cuenta el IPC y un factor de conversión o coeficiente de mejora del 56,84%.
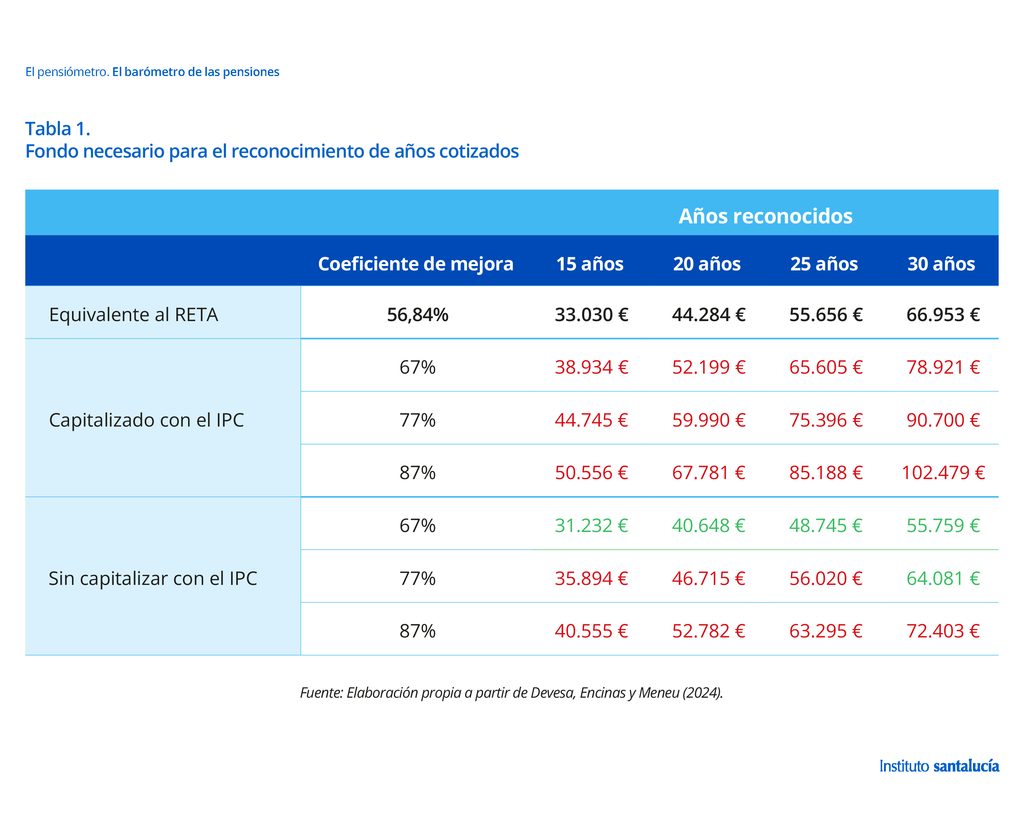
Siguiendo con la tabla 1, se aprecia la gran relevancia que tendrá el diseño reglamentario del coeficiente de mejora y de la decisión que se tome sobre la capitalización o no con el IPC de las cuantías teóricas abonadas al RETA. Vemos cómo un mutualista puede tener que traspasar un fondo de 50.556 euros si quiere que le reconozcan 15 años de cotización considerando el IPC y con un coeficiente de mejora del 87%, pero este fondo podría ser de 10.000 euros menos si el reglamente diseña un cálculo sin considerar el IPC. También se puede ver la importante diferencia que hay entre aplicar un coeficiente del 67% o del 87%; por ejemplo, considerando el IPC y para 30 años reconocidos, el fondo que habría que traspasar pasaría de 78.921 a 102.479 euros.
Por otro lado, también se puede ver que, para los casos analizados en la tabla 1, el método equivalente al RETA hubiera sido, en general, más favorable para los mutualistas. Sólo en el caso de que el diseño reglamentario no considere el IPC hay algunos escenarios que son más ventajosos para el mutualista: cuando el coeficiente de mejora es del 67% o cuando es del 77% y se reconocen 30 años.
La diferencia entre el método equivalente del RETA y los escenarios desfavorables también se puede considerar como el “precio a pagar” por los mutualistas para tener el beneficio de entrar a formar parte del Sistema de Seguridad Social y con ello garantizar, además de una pensión mínima, una revalorización de la pensión.
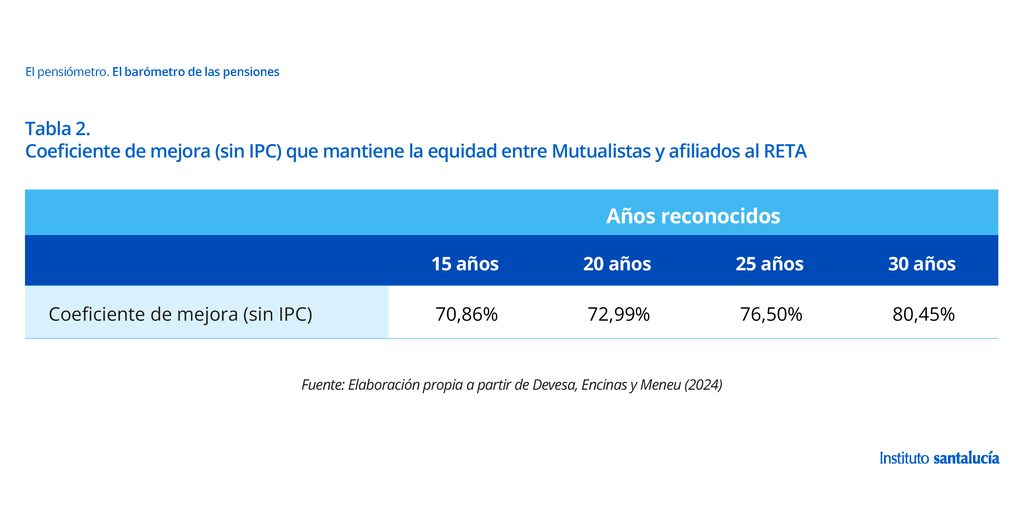
Otra forma de analizar lo anterior es determinar qué coeficiente de mejora o factor de conversión habría que aplicar en el caso de que no se considere el IPC para conseguir que los mutualistas recibieran un trato equivalente a las aportaciones teóricas realizadas por un afiliado al RETA. Como se puede ver en la tabla 2, este coeficiente es creciente según el número de años reconocidos, fluctuando entre el 70,86% para el caso de 15 años reconocidos y el 80,45% si fueran 30 años los que se reconocieran.
¿Cómo afecta a los mutualistas?
En primer lugar, queremos destacar que la «pasarela» va a generar problemas de equidad, que se pueden ver agravados según lo que se apruebe en el Reglamento.
En todo caso, lo que ya está aprobado en la Ley nos permite afirmar que va a ser poco equitativa por dos tipos de motivos:
a) De los mutualistas respecto a los que ya están afiliados al RETA, por dos causas:
a.1) Por la utilización de un coeficiente de mejora, cuyo valor se situará entre 0,67 y 0,87 y que, en todo caso, está por encima del valor técnico del 0,5684 obtenido en la propuesta de Devesa, Encinas y Meneu (2024). Esto perjudica claramente a los mutualistas porque van a “pagar” más que los afiliados al RETA para recibir los mismos derechos.
a.2) Porque en uno de los escenarios se trabaja con la posibilidad de que las cuotas teóricas correspondientes a jubilación en el RETA se puedan computar por su valor nominal y no en términos reales, lo cual beneficiaría a los mutualistas frente a los afiliados al RETA, pero, lo preocupante de esta medida, es que va en contra de los criterios económico-financieros generalmente aceptados.
Por lo tanto, el resultado final de este primer grupo de motivos es ambiguo porque tienen signo contrario, pero en todo caso va a generar inequidades.
b) También se detectan inequidades dentro del colectivo de los propios mutualistas, debido a dos causas principales:
b.1) La aprobación de la Regla del 1 por 1 solo se aplica a determinados mutualistas, con el consiguiente beneficio o perjuicio según se pertenezca o no al colectivo seleccionado de mutualistas.
b.2) La posibilidad de que se apliquen distintos coeficientes de mejora a diferentes mutualistas sin un criterio razonable.
Conclusiones
La aprobación de la «pasarela» de los mutualistas alternativos al RETA abre la posibilidad de que parte del colectivo afectado pueda mejorar su protección social futura mediante su incorporación al sistema público de Seguridad Social, pero, por otro lado, se puede afirmar que se ha perdido ya una oportunidad de hacerlo de una manera equitativa, que puede verse agravada según lo que se acuerde en el Reglamento.
También entendemos que la Seguridad Social no sale perjudicada porque a cambio de recibir una cuantía equivalente a lo que hubiera cotizado un afiliado al RETA por la prestación de jubilación, se les reconoce a los mutualistas los meses cotizados en el RETA que le corresponden. Incluso, podríamos decir que ha dado la impresión de que la Seguridad Social ha puesto muchas dificultades para la incorporación de los mutualistas alternativos, lo cual no parece muy lógico desde su perspectiva, porque supone mayor número de afiliados que han contribuido igual que los que han estado siempre en el RETA, aunque de manera diferente: con sus cuotas al RETA “pagadas” mediante la transferencia de su fondo acumulado desde su mutualidad.
[1] Aunque durante el proceso parlamentario se llegó a incluir a los pensionistas, finalmente se decidió dejarlos fuera para redactar una normativa específica.